随着金税四期落地运行,税务、银行、工商多部门数据实现打通共享,企业每一笔资金流转都处于智能监控之下,资金流、发票流、业务流交叉比对,过往依靠账户转账隐匿收入的操作,极易被系统识别预警。不少企业老板还抱有侥幸心理,随意进行公转私、私户收货款,殊不知部分转账行为,会直接被列为偷税嫌疑,面临补税、滞纳金以及高额罚款。
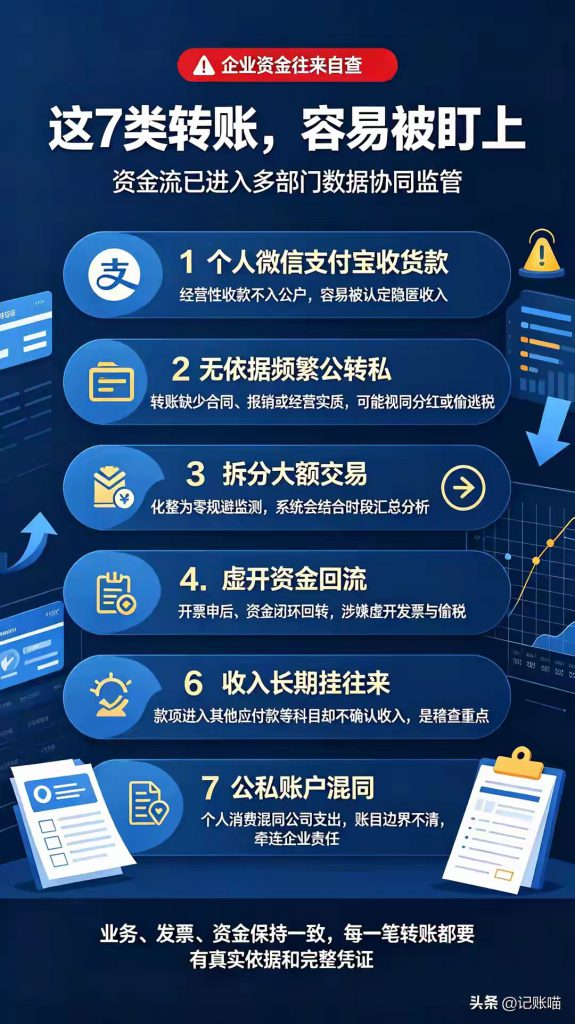
第一,使用个人微信、支付宝收取经营货款。很多小微企业习惯用老板、员工个人收款码收业务款项,没有走对公账户。只要账户频繁出现经营性资金往来,或是大额交易,系统就会预警,属于典型隐匿收入行为。
第二,无合理依据频繁公转私。公司账户频繁向股东、法人个人账户转账,备注往来款、备用金,却缺少合同、报销凭证支撑。股东借款年末未归还,又没有用于公司经营,会视同分红,需要补缴20%个人所得税。
第三,拆分大额交易规避监管。为避开大额交易监测,把一笔大额资金拆分成多笔小额转账分批进出,试图蒙混过关。金税四期会汇总统计一段时间全部流水,拆分操作同样会被标记为可疑交易。
第四,虚开发票带来资金回流。虚构业务开具发票,对公打款之后,资金再通过个人账户回流到实际控制人手上。完整资金闭环会被系统捕捉,上下游链条全部被核查,涉嫌虚开与偷税双重风险。
第五,工资拆分私户发放。对公只发放一部分工资,剩余薪资通过私人账户转账发放,以此少申报个税、降低社保基数。银行流水与个税申报数据对不上,直接触发稽查信号。
第六,收入长期挂往来科目不确认收入。收到客户款项挂在其他应付款等科目,长期不结转收入,以此逃避纳税。往来科目长期大额挂账,是税务稽查重点核查方向。
第七,公私账户完全混同。个人与企业账户频繁互转,个人消费随意走公司账户报销,公司经营资金转入私人账户用于个人消费,公私边界模糊,极易被认定企业存在账外收入。
企业想要规避风险,就要做到经营收入全部对公结算,公转私保留完整业务凭证,借款按时清理,工资如实申报。企业经营者应当摒弃走账避税的旧思路,资金往来留存合同、票据,做到业务、发票、资金三者匹配,守住财税合规底线。
历史上的今天:
关注我们:请关注一下我们的微信公众号:扫描二维码
 ,公众号:zxzx-wang
版权声明:本文为转载文章,上传者: 法讯网 ,版权归原作者所有,欢迎分享本文,转载请保留出处!