今日头条 伊阁新视野
先看广州农商行半年报里一组不太显眼的数字:今年上半年,它的贷款余额比年初少了约73亿元,存款少了约310亿元,与此同时,金融投资余额增加487.09亿元,占总资产的比重从30.26%升到33.68%,增量主要是债券。
一家银行不把钱贷给企业和老百姓,转头去买债,这说明什么?说明它对自己放贷的眼光没把握了。国债、地方债收益低,但基本不会烂;贷款利息高一些,几年后却可能变成一纸诉状。两边一比,银行宁可少赚。
我对这家行的判断是:它现在的狼狈,是在给过去十几年追求规模的冲动结账,而且是一边结账一边收缩。追讨员工过节费、对香雪制药翻脸、年年打包甩卖坏账,看上去是三件不相干的事,其实是同一本账上的三个科目。
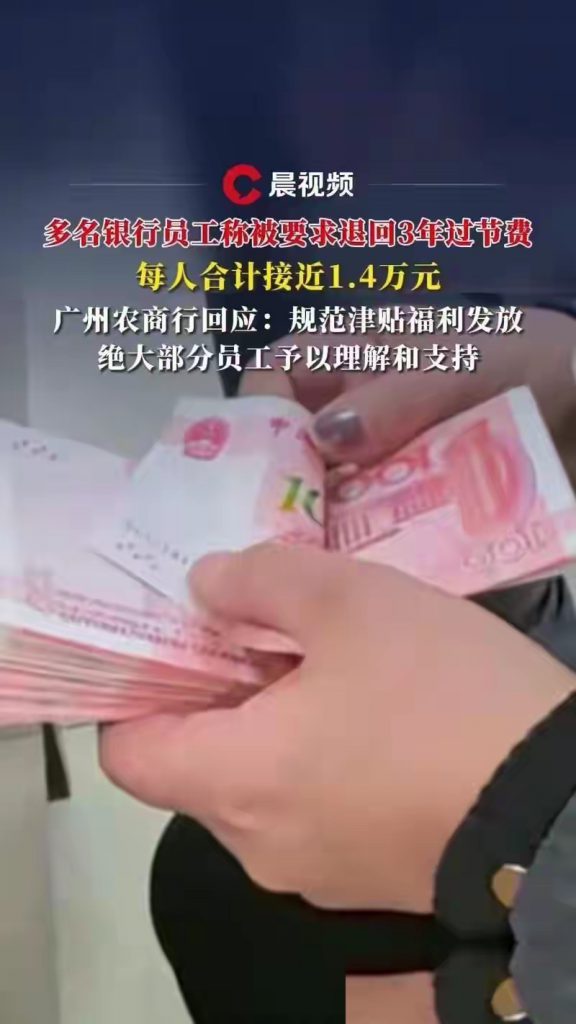
先说过节费。2025年底,该行要求员工退回近三年发的过节费,人均约1.4万元,一万三千多人,合计约1.8亿元。说这是规范福利、合规整改,没错,但只说对了一半。整改可以从此不发,非要往回追,就是另一回事了。
1.8亿元放在1.38万亿元的资产里不算什么,放进利润表就不一样了:前三季度净利润17.8亿元,平均一个月两亿左右,这笔过节费差不多就是一个月的利润。
连一个月的利润都要从员工身上往回找补,说明它在乎的已经不只是钱多钱少,而是每一项支出都得经得起审视。监管在看,股东在看,市场也在看。
再说香雪。香雪制药欠广州农商行5.5亿元,银行先后给它展期两次:2025年6月续期不超过一年,2026年3月又续期不超过两年。第二次续期才过去8个月,银行就申请法院对它重整,而且并没有先起诉,直接提请了破产重整。为什么突然翻脸?
多数人从企业身上找原因:近六年亏了四十多亿元,净资产成了负数,身上挂着200多起官司,预重整期限延了四次,投资协议还没签下来。这些都对,但我觉得更关键的原因在银行自己。
打个比方。你借给亲戚一笔钱,他还不上,你说缓缓,再缓缓。等你自己手头也紧了,房贷要还,孩子要上学,就只能跟他摊牌。
不是你突然变狠了,是你自己扛不住了。起诉和重整的区别也在这里。起诉是自己排队讨债,前面已经排了好几家银行,轮到你可能什么都不剩。
重整是请法院把资产冻住,所有债权人坐下来按规矩分。银行选重整,说明它不指望单打独斗能追回多少,只想尽早把损失锁定。
银行自己到底紧到什么程度?看三个数。第一,上半年信用减值损失37.26亿元,占营收的46.14%,也就是每挣100块,有46块要拿去补窟窿。
前三季度营收增长5.1%、净利润增长3.5%,看上去好转了,可这是在前几年利润连续下滑、基数很低的情况下回升的,好比病人刚止住血,离出院还远。第二,拨备覆盖率164.77%,在上市农商行里排在末尾,离150%的监管底线不远。
第三,核心一级资本充足率9.46%,同行平均在11.67%左右。拨备用来接坏账,资本用来扛最终损失,这两块垫子都薄,银行就没有本钱再等下去。
一笔5.5亿元的贷款如果继续按正常贷款挂着,哪天彻底烂掉再一次性核销,损失会直接打在资本上;提前进入重整,损失可以分期确认、分期消化,报表还撑得住。所以这次翻脸不是赌气,是算账算出来的。
更值得琢磨的是,坏账换了地方。前几年市场最担心它的房地产贷款,结果房地产业对公不良率只有0.84%。
这是靠卖出来的:连续四年每年打包卖掉百亿级的对公不良,今年8月又挂出一笔百亿级的,累计处置超过580亿元。零售这边却开始漏水。
个人贷款占全部贷款不到三成,不良率却升到4.23%,不良余额82.71亿元;对公不良率是1.42%,不良余额59.22亿元。对公贷款里,批发零售业不良率3.85%,农林牧渔业6.15%。
这组数据说明,风险正在从大企业、大项目往小老板、个体户和普通借款人身上转。对公不良是几十亿一笔的大包,打包卖掉就清了;零售不良是成千上万笔几万、几十万的小账,不好卖也不好收,只能一笔一笔核销。
好比一栋老房子,承重墙裂了,可以整面拆掉重砌;屋顶到处渗水,补了东边漏西边,反而更磨人。还有个细节不能放过:逾期90天以上的贷款约150.56亿元,认定的不良只有141.92亿元,还有8亿多元没算进不良。
数额不大,但说明账面上的2.03%未必就是这家行真实的底。这些包袱是怎么来的?经济下行是一个原因,但不是全部。
今年初,广州市纪委监委通报了该行原行长易雪飞的案情。手法并不复杂:借亲属的名义,用虚假股权质押从本行贷出2400万元,转手高息借给企业,再利用职权给这家企业的贷款审批开绿灯,前后收了1800多万元利息。
一把手都能这么干,下面的审批能严到哪里去?银行的坏账很少是经济周期一来才突然冒出来的,大多在放款时就埋下了,周期退潮只是让石头露出水面。
再往远处看。上世纪90年代日本泡沫破灭后,很多银行明知企业已经资不抵债,还一直续贷,就怕认了坏账报表难看。
结果僵尸企业拖住银行,银行又拖住经济,一拖就是十几年。广州农商行对香雪先展期、后重整,某种程度上是在主动避开这条老路,宁可现在难看,也不把坏账一直拖着。
这一点我是认可的。不过市场显然没那么快买账。2024年以来银行股整体估值修复,不少翻了倍,广州农商行的港股却一直在1.4港元附近徘徊,市净率只有0.18倍。也就是说,账上1块钱的净资产,投资者只肯出1毛8。
这个价格的意思很直接:你说账已经清得差不多了,我不信。不信的理由就是前面那些:零售不良还在涨,逾期和不良之间的差额还没补齐,存款贷款双双下降,钱都拿去买了债。
公平地说,这家行也有亮点。广州前三季度地区生产总值24851亿元,同比增长5.7%,是近五年同期最快的,本地经济底子不差。
上半年净息差同比提升0.04个百分点,到1.07%,负债成本也在往下压。问题是,本地经济再好,银行对放贷心里没底,也只能看着机会溜走。
所以要判断它接下来怎么走,不用盯着利润多增几个点,看两件事就够了:一是零售不良什么时候见顶,这决定病根有没有除;二是贷款余额什么时候重新增长,这决定它还敢不敢去做银行的本行。一家银行最值钱的不是1.38万亿元的规模,而是别人信不信它的账。
过节费追回来,账能算得清清楚楚;信任丢了,要花的时间就长得多。还债期注定狼狈,这份狼狈越彻底,后面的路才越干净。
历史上的今天:
关注我们:请关注一下我们的微信公众号:扫描二维码
 ,公众号:zxzx-wang
版权声明:本文为转载文章,上传者: 法讯网 ,版权归原作者所有,欢迎分享本文,转载请保留出处!